آپ رقم کو بچت میں منتقل کرتے ہیں، اپنی بجٹنگ رپورٹ کھولتے ہیں، اور دریافت کرتے ہیں کہ اخراجات میں بظاہر اضافہ ہوا ہے۔ کچھ نہیں خریدا تھا۔ کسی چیز نے آپ کے اختیار میں نہیں چھوڑا۔ رپورٹ نے مقام کی تبدیلی کو آپ کے گھر کی ملکیت میں تبدیلی کے ساتھ الجھا دیا ہے۔
یہ امتیاز ایک مفید مالیاتی ریکارڈ کی بنیاد ہے۔ منتقلی جواب دیتی ہے کہ رقم کہاں گئی ہے۔ ایک خرچہ جواب دیتا ہے کہ آپ نے کیا کھایا یا ادائیگی کی۔ دونوں کو خرچ کے طور پر استعمال کرنے سے بچت کی سمجھدار عادت بجٹ کے مسئلے کی طرح نظر آتی ہے۔
تحریک کے دونوں اطراف پر عمل کریں۔
تصور کریں کہ ایک کرنٹ اکاؤنٹ ہولڈنگ 2,000 اور سیونگ اکاؤنٹ ہولڈنگ 3,000، سبھی ایک کرنسی میں۔ تنخواہ کرنٹ اکاؤنٹ میں 2,500 کا اضافہ کرتی ہے۔ خریداریاں اسے 1,200 تک کم کرتی ہیں۔ اس کے بعد آپ 800 کو بچت میں منتقل کرتے ہیں۔
کرنٹ اکاؤنٹ 2,500 اور بچت 3,800 پر ختم ہونی چاہیے۔ وہ ایک ساتھ 6,300 رکھتے ہیں۔ آپ کے مشترکہ نقد میں 1,300 اضافہ ہوا ہے کیونکہ آمدنی اس رقم سے کھپت سے زیادہ تھی۔ 800 کی منتقلی نے نقد کی تقسیم کو تبدیل کر دیا، کل نہیں۔
ایک مفید ریکارڈ سورس اکاؤنٹ، منزل اکاؤنٹ، تاریخ، رقم اور کرنسی کو محفوظ رکھتا ہے۔ بینک اسٹیٹمنٹ صرف ایک ہی طرف دکھا سکتا ہے، اس لیے کسی ایک اکاؤنٹ کا جائزہ لینے سے یہ گمراہ کن تاثر پیدا ہو سکتا ہے کہ ٹرانسفر نقصان یا آمدنی کا نیا ذریعہ تھا۔
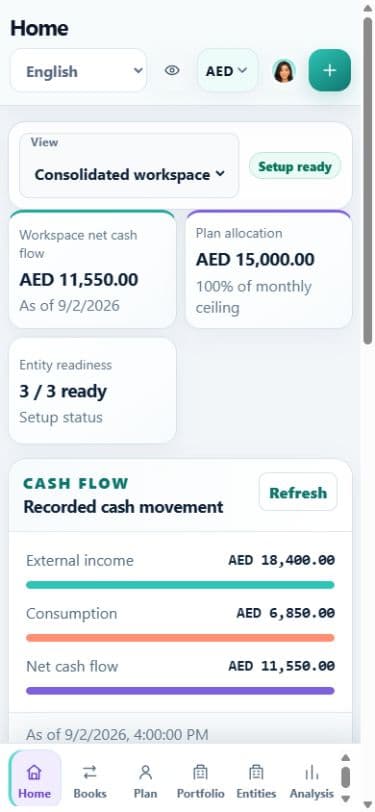
فیصلہ کریں کہ آپ کی مالی حدود کے اندر کیا ہے۔
ایک ہی ادائیگی کا مطلب مختلف چیزیں ہو سکتی ہیں اس پر منحصر ہے کہ رپورٹ میں کس کے مالیات کا احاطہ کیا گیا ہے۔ آپ کے اپنے دو اکاؤنٹس کے درمیان رقم منتقل کرنا اندرونی منتقلی ہے۔ کسی دوسرے آزاد گھرانے کو بطور تحفہ رقم بھیجنا ایک ہی واقعہ نہیں ہے، یہاں تک کہ جب وصول کنندہ قریبی رشتہ دار ہو۔
مشترکہ اکاؤنٹس کو ملکیت کے واضح فیصلے کی ضرورت ہے۔ یہ مت سمجھیں کہ کسی اکاؤنٹ تک رسائی کا مطلب ہے کہ آپ اس کے پورے بیلنس کے مالک ہیں۔ اسی طرح، کاروباری اکاؤنٹ کو خاموشی سے ذاتی اخراجات کا حصہ نہیں بننا چاہیے کیونکہ آپ اسے چلا سکتے ہیں۔
پیچیدہ حرکات کی درجہ بندی کرنے سے پہلے رپورٹنگ کی حد لکھیں۔ یہ چھوٹا سا فیصلہ بعد میں متضاد علاج کو روکتا ہے۔
منتقلی کو اس کی لاگت سے الگ کریں۔
فرض کریں کہ جب آپ 200 کو کسی دوسرے اکاؤنٹ میں منتقل کرتے ہیں تو ایک بینک 203 کی کٹوتی کرتا ہے، جس کی واضح طور پر بیان کردہ فیس 3 ہے۔ منتقلی 200 ہے۔ فیس 3 ہے۔ منتقلی کے طور پر پوری 203 کو ریکارڈ کرنے سے ایک حقیقی لاگت چھپ جائے گی، جبکہ پوری رقم کو بطور خرچ ریکارڈ کرنے سے استعمال کو بڑھا چڑھا کر پیش کیا جائے گا۔
کراس کرنسی کی منتقلی کے لیے ایک اکاؤنٹ سے نکلنے والی اصل رقم اور دوسرے میں آنے والی اصل رقم کی ضرورت ہوتی ہے۔ دونوں اصلی کرنسیاں رکھیں۔ رپورٹنگ کرنسی کی تبدیلی سے بیلنس کا موازنہ کرنے میں مدد مل سکتی ہے، لیکن یہ تصفیہ کے ثبوت کی جگہ نہیں لیتا۔
رپورٹ کو ریکارڈ کرنے کے بعد چیک کریں۔
بغیر فیس کے ایک ہی کرنسی کی منتقلی کے لیے، مشترکہ کیش بیلنس میں کوئی تبدیلی نہیں ہونی چاہیے۔ گھریلو آمدنی اور کھپت میں بھی کوئی تبدیلی نہیں ہونی چاہیے۔ صرف اکاؤنٹ کا بیلنس منتقل ہونا چاہیے۔
جب ایک طرف ایک دن بعد ظاہر ہوتا ہے، تو پہلے بیان میں توازن پیدا کرنے کے لیے کوئی خرچہ ایجاد کرنے کے بجائے جوڑے سے ملنے کے لیے کافی تفصیل رکھیں۔ دونوں اکاؤنٹس کو درآمد کرتے وقت، چیک کریں کہ دونوں اسٹیٹمنٹ اندراجات دو الگ الگ اقتصادی واقعات نہیں بن گئے ہیں۔
CFPB کی مالیاتی تعلیم کے ٹول کٹ میں اخراجات، آمدنی اور کیش فلو ٹولز شامل ہیں۔ وہ ٹولز زیادہ کارآمد ہو جاتے ہیں جب اکاؤنٹ کی نقل و حرکت کو کمائی اور خرچ شدہ بنیادی رقم سے الگ رکھا جاتا ہے۔ Consumer Financial Protection Bureau