आप पैसे को बचत में स्थानांतरित करते हैं, अपनी बजटिंग रिपोर्ट खोलते हैं, और पाते हैं कि खर्च में स्पष्ट रूप से उछाल आया है। कुछ भी नहीं खरीदा गया. कुछ भी आपके नियंत्रण में नहीं रह गया. रिपोर्ट में स्थान परिवर्तन को आपके घर के स्वामित्व में परिवर्तन के साथ भ्रमित किया गया है।
वह अंतर एक उपयोगी वित्तीय रिकॉर्ड की नींव है। स्थानांतरण से उत्तर मिलता है कि पैसा कहां गया। व्यय से यह पता चलता है कि आपने क्या उपभोग किया या कितना भुगतान किया। दोनों को खर्च के रूप में मानने से समझदारी भरी बचत की आदत एक बजट समस्या जैसी लगने लगती है।
आंदोलन के दोनों पक्षों का अनुसरण करें
कल्पना करें कि एक चालू खाते में 2,000 और एक बचत खाते में 3,000 है, सभी एक ही मुद्रा में। वेतन चालू खाते में 2,500 जोड़ता है। खरीदारी से यह 1,200 कम हो जाता है। फिर आप 800 को बचत में ले जाते हैं।
चालू खाता 2,500 पर और बचत 3,800 पर समाप्त होनी चाहिए। उनके पास कुल मिलाकर 6,300 है। आपकी संयुक्त नकदी 1,300 बढ़ गई क्योंकि आय उस राशि से खपत से अधिक थी। 800 हस्तांतरण ने नकदी के वितरण को बदल दिया, न कि कुल को।
एक उपयोगी रिकॉर्ड स्रोत खाता, गंतव्य खाता, तिथि, राशि और मुद्रा को सुरक्षित रखता है। एक बैंक विवरण केवल एक ही पक्ष दिखा सकता है, इसलिए किसी एकल खाते की समीक्षा करने से यह भ्रामक धारणा बन सकती है कि स्थानांतरण हानि या आय का एक नया स्रोत था।
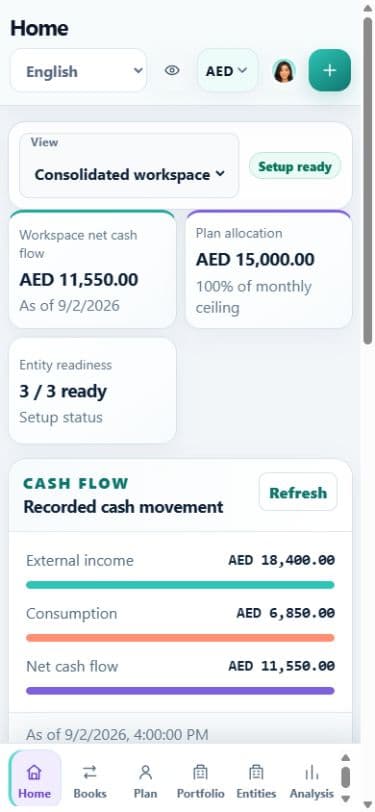
तय करें कि आपकी वित्तीय सीमा के अंदर क्या बैठता है
रिपोर्ट में किसके वित्त को शामिल किया गया है, उसके आधार पर एक ही भुगतान का अलग-अलग मतलब हो सकता है। आपके स्वामित्व वाले दो खातों के बीच धन का स्थानांतरण एक आंतरिक स्थानांतरण है। किसी अन्य स्वतंत्र घराने को उपहार के रूप में पैसा भेजना एक समान घटना नहीं है, भले ही प्राप्तकर्ता कोई करीबी रिश्तेदार हो।
साझा खातों को स्पष्ट स्वामित्व निर्णय की आवश्यकता होती है। यह न मानें कि किसी खाते तक पहुंच का मतलब है कि आप उसकी संपूर्ण शेष राशि के मालिक हैं। इसी तरह, एक व्यवसाय खाता चुपचाप व्यक्तिगत खर्च का हिस्सा नहीं बन जाना चाहिए, केवल इसलिए कि आप इसे संचालित कर सकते हैं।
जटिल गतिविधियों को वर्गीकृत करने से पहले रिपोर्टिंग सीमा लिखें। वह छोटा सा निर्णय बाद में असंगत उपचार को रोकता है।
स्थानांतरण को उसकी लागत से अलग करें
मान लीजिए कि जब आप 200 को दूसरे खाते में स्थानांतरित करते हैं तो कोई बैंक 3 के स्पष्ट रूप से बताए गए शुल्क के साथ 203 काट लेता है। स्थानांतरण 200 है। शुल्क 3 है। संपूर्ण 203 को हस्तांतरण के रूप में रिकॉर्ड करने से वास्तविक लागत छिप जाएगी, जबकि संपूर्ण राशि को व्यय के रूप में रिकॉर्ड करने से खपत बढ़ जाएगी।
क्रॉस-मुद्रा हस्तांतरण के लिए एक खाते से वास्तविक राशि निकलने और दूसरे खाते में आने वाली वास्तविक राशि की आवश्यकता होती है। दोनों मूल मुद्राएँ रखें। रिपोर्टिंग-मुद्रा रूपांतरण शेष राशि की तुलना करने में मदद कर सकता है, लेकिन यह निपटान साक्ष्य को प्रतिस्थापित नहीं करता है।
रिपोर्ट दर्ज करने के बाद उसकी जांच करें
शुल्क के बिना समान-मुद्रा हस्तांतरण के लिए, संयुक्त नकद शेष अपरिवर्तित रहना चाहिए। घरेलू आय और उपभोग भी अपरिवर्तित रहना चाहिए। केवल खाते का शेष बढ़ना चाहिए।
जब एक दिन बाद एक पक्ष सामने आता है, तो पहले विवरण को संतुलित करने के लिए खर्च का आविष्कार करने के बजाय जोड़ी से मेल खाने के लिए पर्याप्त विवरण बनाए रखें। दोनों खातों को आयात करते समय, जांच लें कि दोनों विवरण प्रविष्टियाँ दो अलग-अलग आर्थिक घटनाएँ नहीं बन गई हैं।
CFPB के वित्तीय शिक्षा टूलकिट में खर्च, आय और नकदी-प्रवाह उपकरण शामिल हैं। वे उपकरण तब अधिक उपयोगी हो जाते हैं जब खाते की गतिविधियों को अर्जित और खर्च किए गए अंतर्निहित धन से अलग रखा जाता है। Consumer Financial Protection Bureau