Paranızı tasarruflara aktarıyorsunuz, bütçeleme raporunuzu açıyorsunuz ve harcamaların belirgin bir şekilde arttığını görüyorsunuz. Hiçbir şey satın alınmadı. Hiçbir şey kontrolünüzden çıkmadı. Rapor, yer değişikliğini hanenizin sahip olduğu şeydeki değişiklikle karıştırdı.
Bu ayrım yararlı bir mali kaydın temelidir. Transfer, paranın nereye gittiğinin cevabını verir. Gider, tükettiğiniz veya ödediğiniz şeye yanıt verir. Her ikisini de harcama olarak ele almak, mantıklı bir tasarruf alışkanlığının bütçe sorunu gibi görünmesine neden olur.
Hareketin her iki tarafını da takip edin
2.000 tutarında bir cari hesap ve 3.000 tutarında bir tasarruf hesabının tek bir para biriminde olduğunu hayal edin. Maaş cari hesaba 2.500 ekler. Satın almalar bunu 1.200 azaltır. Daha sonra 800'ü birikime aktarırsınız.
Cari hesap 2.500 seviyesinde, tasarruflar ise 3.800 seviyesinde tamamlanmalıdır. Birlikte 6.300 tutarlar. Gelirinizin tüketimi bu miktarda aşması nedeniyle toplam nakit miktarınız 1.300 arttı. 800 transferi nakit miktarını değil dağılımını değiştirdi.
Yararlı bir kayıt, kaynak hesabı, hedef hesabı, tarihi, tutarı ve para birimini korur. Bir banka ekstresi yalnızca bir tarafı gösterebilir, bu nedenle tek bir hesabın incelenmesi, transferin bir kayıp veya yeni bir gelir kaynağı olduğu yönünde yanıltıcı bir izlenim yaratabilir.
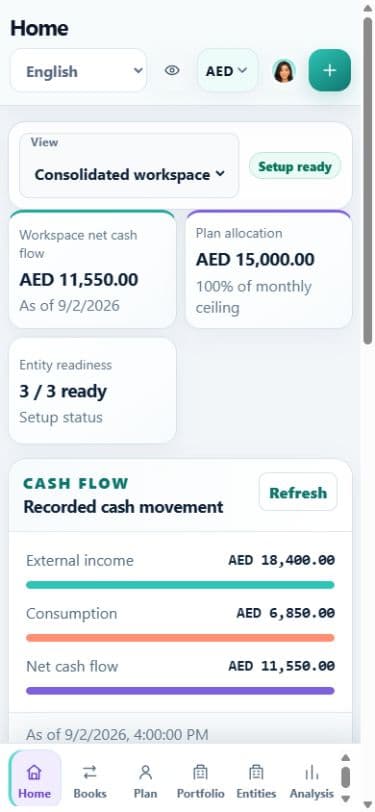
Finansal sınırlarınızın içinde nelerin yer aldığına karar verin
Aynı ödeme, raporun kimin mali durumunu kapsadığına bağlı olarak farklı anlamlara gelebilir. Sahip olduğunuz iki hesap arasında para taşımak dahili bir transferdir. Başka bir bağımsız haneye hediye olarak para göndermek, alıcı yakın bir akraba olsa bile aynı olay değildir.
Paylaşılan hesapların açık bir sahiplik kararına ihtiyacı vardır. Bir hesaba erişimin, o hesabın tüm bakiyesine sahip olduğunuz anlamına geldiğini varsaymayın. Benzer şekilde, bir işletme hesabı, sırf onu yönetebiliyorsunuz diye sessizce kişisel harcamalarınızın bir parçası haline gelmemelidir.
Karmaşık hareketleri kategorize etmeden önce raporlama sınırını yazın. Bu küçük karar daha sonra tutarsız tedaviyi önler.
Transferi maliyetinden ayırın
200'ü başka bir hesaba taşıdığınızda bir bankanın 203 kesinti yaptığını ve 3 tutarında açıkça belirtilen bir ücret olduğunu varsayalım. Aktarım 200. Ücret 3. 203'ün tamamını transfer olarak kaydetmek gerçek maliyeti gizlerken, tutarın tamamını harcama olarak kaydetmek tüketimi abartacaktır.
Çapraz döviz transferleri, bir hesaptan çıkan gerçek tutarı ve diğerine gelen gerçek tutarı gerektirir. Her iki orijinal para birimini de saklayın. Raporlama para birimi dönüştürme işlemi, bakiyelerin karşılaştırılmasına yardımcı olabilir ancak ödeme kanıtlarının yerini almaz.
Raporu kaydettikten sonra kontrol edin
Ücretsiz aynı para birimindeki bir transfer için, birleşik nakit bakiyesi değişmeden kalmalıdır. Hanehalkı geliri ve tüketimi de değişmeden kalmalıdır. Yalnızca hesap bakiyeleri hareket etmelidir.
Bir gün sonra bir taraf göründüğünde, ilk hesap özetini dengelemek için bir masraf icat etmek yerine, çifti eşleştirmek için yeterli ayrıntıyı koruyun. Her iki hesabı içe aktarırken, iki hesap özeti girişinin iki ayrı ekonomik olaya dönüşmediğinden emin olun.
CFPB'nin finansal eğitim araç seti harcama, gelir ve nakit akışı araçlarını içerir. Hesap hareketleri, kazanılan ve harcanan temel paradan ayrı tutulduğunda bu araçlar daha kullanışlı hale gelir. Consumer Financial Protection Bureau