Przenosisz pieniądze na oszczędności, otwierasz raport dotyczący budżetu i odkrywasz, że wydatki najwyraźniej wzrosły. Nic nie zostało kupione. Nic nie wymknęło się spod Twojej kontroli. W raporcie pomylono zmianę lokalizacji ze zmianą majątku gospodarstwa domowego.
To rozróżnienie stanowi podstawę użytecznej dokumentacji finansowej. Przelew odpowiada na pytanie, dokąd poszły pieniądze. Wydatek odzwierciedla to, co zużyłeś lub za co zapłaciłeś. Traktowanie obu kwestii jako wydatków sprawia, że rozsądny nawyk oszczędzania wygląda jak problem budżetowy.
Podążaj za obiema stronami ruchu
Wyobraź sobie konto bieżące z 2 000 i konto oszczędnościowe z 3 000, wszystko w jednej walucie. Wynagrodzenie dodaje 2 500 do rachunku bieżącego. Zakupy zmniejszają ją o 1 200. Następnie przenosisz 800 na oszczędności.
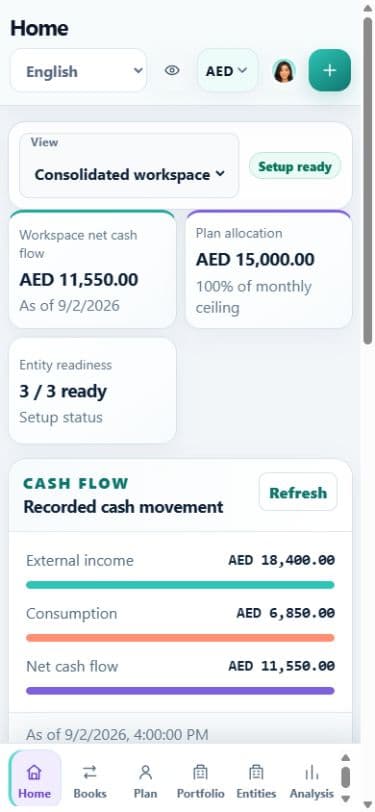
Konto bieżące powinno zakończyć się na poziomie 2 500, a oszczędności na poziomie 3 800. Razem trzymają 6 300. Twoje łączne środki pieniężne wzrosły o 1 300, ponieważ dochody przekroczyły spożycie o tę kwotę. Przelew 800 zmienił podział środków, a nie całość.
Przydatny rekord przechowuje konto źródłowe, konto docelowe, datę, kwotę i walutę. Wyciąg bankowy może przedstawiać tylko jedną stronę, dlatego przeglądanie jednego konta może wywołać mylne wrażenie, że przelew był stratą lub nowym źródłem dochodu.
Zdecyduj, co mieści się w Twoich granicach finansowych
Ta sama płatność może oznaczać różne rzeczy w zależności od tego, czyje finanse obejmuje raport. Przenoszenie pieniędzy pomiędzy dwoma posiadanymi kontami jest przelewem wewnętrznym. Wysłanie pieniędzy w prezencie do innego niezależnego gospodarstwa domowego nie jest tym samym wydarzeniem, nawet jeśli odbiorcą jest bliski krewny.
Konta współdzielone wymagają wyraźnej decyzji dotyczącej własności. Nie zakładaj, że dostęp do konta oznacza, że jesteś właścicielem całego jego salda. Podobnie konto firmowe nie powinno po cichu stać się częścią wydatków osobistych tylko dlatego, że możesz go obsługiwać.
Przed kategoryzacją skomplikowanych ruchów zapisz granice raportowania. Ta niewielka decyzja zapobiega późniejszemu niespójnemu leczeniu.
Oddziel przelew od jego kosztu
Załóżmy, że bank potrąca 203, gdy przenosisz 200 na inne konto, z wyraźnie określoną opłatą w wysokości 3. Transfer wynosi 200. Opłata wynosi 3. Zapisanie całości 203 jako przelewu ukryłoby rzeczywisty koszt, natomiast zapisanie całej kwoty, ponieważ wydatki zawyżyłyby konsumpcję.
Przelewy walutowe wymagają, aby rzeczywista kwota opuściła jedno konto i faktyczna kwota wpłynęła na drugie. Zachowaj obie oryginalne waluty. Przeliczenie waluty sprawozdawczej może pomóc w porównaniu sald, ale nie zastępuje dowodu rozliczenia.
Sprawdź raport po jego nagraniu
W przypadku przelewu w tej samej walucie bez opłat łączne saldo środków pieniężnych powinno pozostać niezmienione. Dochody i konsumpcja gospodarstw domowych również powinny pozostać bez zmian. Powinny się zmienić jedynie salda kont.
Kiedy jedna strona pojawi się dzień później, zachowaj wystarczająco dużo szczegółów, aby dopasować parę, zamiast wymyślać wydatek, aby pierwsze zestawienie zbilansowało się. Importując oba rachunki należy sprawdzić, czy oba wpisy na wyciągu nie stały się dwoma odrębnymi zdarzeniami gospodarczymi.
Zestaw narzędzi do edukacji finansowej CFPB obejmuje narzędzia dotyczące wydatków, dochodów i przepływu środków pieniężnych. Narzędzia te stają się bardziej przydatne, gdy ruchy na kontach są oddzielone od zarobionych i wydanych pieniędzy. Consumer Financial Protection Bureau