Bạn chuyển tiền vào tài khoản tiết kiệm, mở báo cáo ngân sách và phát hiện ra rằng chi tiêu dường như đã tăng vọt. Không có gì được mua. Không có gì rời khỏi tầm kiểm soát của bạn. Báo cáo đã nhầm lẫn giữa việc thay đổi địa điểm với thay đổi về tài sản mà hộ gia đình bạn sở hữu.
Sự khác biệt đó là nền tảng của một hồ sơ tài chính hữu ích. Việc chuyển tiền trả lời tiền đã đi đâu. Chi phí trả lời những gì bạn đã tiêu dùng hoặc trả tiền. Việc coi cả hai là chi tiêu khiến thói quen tiết kiệm hợp lý giống như một vấn đề về ngân sách.
Theo dõi cả hai phía của phong trào
Hãy tưởng tượng một tài khoản vãng lai nắm giữ 2.000 và một tài khoản tiết kiệm nắm giữ 3.000, tất cả đều bằng một loại tiền tệ. Tiền lương thêm 2.500 vào tài khoản vãng lai. Mua hàng giảm 1.200. Sau đó, bạn chuyển 800 vào khoản tiết kiệm.
Tài khoản hiện tại sẽ kết thúc ở mức 2.500 và tiết kiệm ở mức 3.800. Họ cùng nhau nắm giữ 6.300. Tổng số tiền mặt của bạn đã tăng 1.300 vì thu nhập đã vượt quá mức tiêu dùng số tiền đó. Chuyển khoản 800 đã thay đổi việc phân phối tiền mặt chứ không phải tổng số tiền.
Một bản ghi hữu ích sẽ lưu giữ tài khoản nguồn, tài khoản đích, ngày, số tiền và đơn vị tiền tệ. Bảng sao kê ngân hàng có thể chỉ hiển thị một mặt, vì vậy việc xem xét một tài khoản có thể tạo ra ấn tượng sai lầm rằng giao dịch chuyển tiền là một khoản lỗ hoặc một nguồn thu nhập mới.
Quyết định những gì nằm trong ranh giới tài chính của bạn
Khoản thanh toán giống nhau có thể có ý nghĩa khác nhau tùy thuộc vào tài chính của ai mà báo cáo đề cập. Chuyển tiền giữa hai tài khoản bạn sở hữu là chuyển khoản nội bộ. Gửi tiền như một món quà cho một hộ gia đình độc lập khác không phải là một sự kiện giống nhau, ngay cả khi người nhận là họ hàng gần.
Tài khoản dùng chung cần có quyết định sở hữu rõ ràng. Đừng cho rằng quyền truy cập vào tài khoản có nghĩa là bạn sở hữu toàn bộ số dư của tài khoản đó. Tương tự, tài khoản doanh nghiệp không nên âm thầm trở thành một phần chi tiêu cá nhân chỉ vì bạn có thể vận hành nó.
Viết ra ranh giới báo cáo trước khi phân loại các chuyển động phức tạp. Quyết định nhỏ đó ngăn cản việc điều trị thiếu nhất quán sau này.
Tách việc chuyển tiền khỏi chi phí của nó
Giả sử ngân hàng khấu trừ 203 khi bạn chuyển 200 sang tài khoản khác, với mức phí được nêu rõ là 3. Số tiền chuyển là 200. Lệ phí là 3. Việc ghi lại toàn bộ 203 dưới dạng chuyển khoản sẽ che giấu chi phí thực, trong khi việc ghi lại toàn bộ số tiền dưới dạng chi tiêu sẽ làm tăng mức tiêu thụ.
Chuyển tiền chéo yêu cầu số tiền thực tế rời khỏi một tài khoản và số tiền thực tế đến tài khoản kia. Giữ cả hai loại tiền tệ gốc. Việc chuyển đổi tiền tệ báo cáo có thể giúp so sánh số dư nhưng không thay thế bằng chứng thanh toán.
Kiểm tra báo cáo sau khi ghi
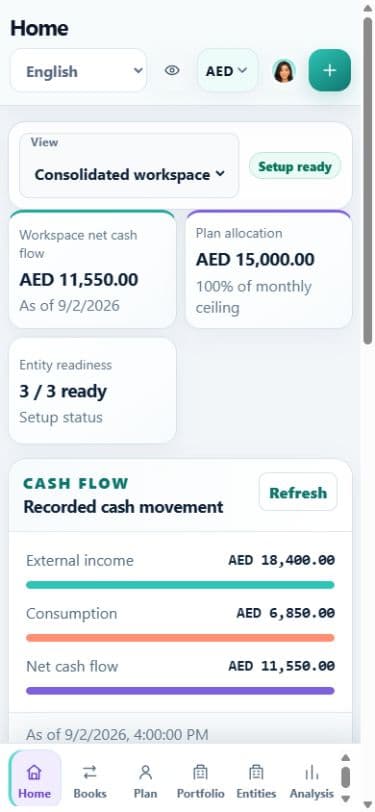
Đối với chuyển khoản cùng loại tiền tệ mà không mất phí, số dư tiền mặt tổng hợp sẽ không thay đổi. Thu nhập và tiêu dùng của hộ gia đình cũng sẽ không thay đổi. Chỉ có số dư tài khoản mới được di chuyển.
Khi một bên xuất hiện một ngày sau đó, hãy giữ lại đủ chi tiết để khớp với cặp đó thay vì bịa ra một khoản chi phí để lập bảng cân đối đầu tiên. Khi nhập cả hai tài khoản, hãy kiểm tra xem hai mục sao kê có trở thành hai sự kiện kinh tế riêng biệt hay không.
Bộ công cụ giáo dục tài chính của CFPB bao gồm các công cụ chi tiêu, thu nhập và dòng tiền. Những công cụ đó trở nên hữu ích hơn khi các chuyển động của tài khoản được tách biệt khỏi số tiền cơ bản kiếm được và chi tiêu. Consumer Financial Protection Bureau