Mueve dinero a sus ahorros, abre su informe presupuestario y descubre que el gasto aparentemente ha aumentado. No se compró nada. Nada salió de tu control. El informe ha confundido un cambio de ubicación con un cambio en lo que posee su hogar.
Esa distinción es la base de un registro financiero útil. Una transferencia responde a dónde fue el dinero. Un gasto responde a lo que consumiste o pagaste. Tratar a ambos como gasto hace que un hábito de ahorro sensato parezca un problema presupuestario.
Sigue ambos lados del movimiento.
Imagine una cuenta corriente con 2.000 y una cuenta de ahorros con 3.000, todo en una sola moneda. El salario añade 2.500 a la cuenta corriente. Las compras lo reducen en 1.200. Luego mueves 800 a ahorros.
La cuenta corriente debería terminar en 2.500 y la de ahorros en 3.800. Juntos tienen 6.300. Su efectivo combinado aumentó en 1.300 porque los ingresos excedieron el consumo en esa cantidad. La transferencia 800 cambió la distribución del efectivo, no el total.
Un registro útil conserva la cuenta de origen, la cuenta de destino, la fecha, el monto y la moneda. Un extracto bancario puede mostrar solo un lado, por lo que revisar una sola cuenta puede crear la impresión engañosa de que la transferencia fue una pérdida o una nueva fuente de ingresos.
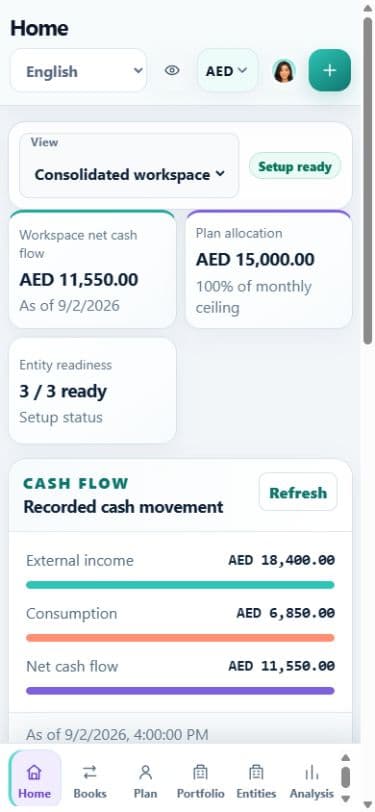
Decida qué se encuentra dentro de sus límites financieros
El mismo pago puede significar cosas diferentes dependiendo de las finanzas que cubra el informe. Mover dinero entre dos cuentas de su propiedad es una transferencia interna. Enviar dinero como regalo a otro hogar independiente no es el mismo evento, incluso cuando el destinatario es un pariente cercano.
Las cuentas compartidas necesitan una decisión de propiedad explícita. No asuma que el acceso a una cuenta significa que usted posee todo su saldo. De manera similar, una cuenta comercial no debería convertirse silenciosamente en parte de los gastos personales simplemente porque usted puede operarla.
Anote los límites de los informes antes de categorizar movimientos complicados. Esa pequeña decisión evita un tratamiento inconsistente más adelante.
Separar la transferencia de su coste
Supongamos que un banco deduce 203 cuando mueves 200 a otra cuenta, con una tarifa claramente establecida de 3. La transferencia es 200. La tarifa es 3. Registrar el total 203 como una transferencia ocultaría un costo real, mientras que registrar el monto total como gasto exageraría el consumo.
Las transferencias entre divisas requieren que el monto real salga de una cuenta y el monto real llegue a la otra. Mantenga ambas monedas originales. Una conversión de moneda de informe puede ayudar a comparar saldos, pero no reemplaza la evidencia de liquidación.
Consulta el informe después de grabarlo.
Para una transferencia en la misma moneda sin cargos, el saldo de efectivo combinado no debe cambiar. Los ingresos y el consumo de los hogares también deberían permanecer sin cambios. Sólo deben moverse los saldos de las cuentas.
Cuando un lado aparece un día después, conserve suficientes detalles para hacer coincidir el par en lugar de inventar un gasto para equilibrar el primer estado de cuenta. Al importar ambas cuentas, verifique que los dos asientos del estado de cuenta no se hayan convertido en dos eventos económicos separados.
El conjunto de herramientas de educación financiera del CFPB incluye herramientas de gasto, ingresos y flujo de caja. Esas herramientas se vuelven más útiles cuando los movimientos de la cuenta se mantienen separados del dinero subyacente ganado y gastado. Consumer Financial Protection Bureau