您將錢存入儲蓄,打開預算報告,發現支出明顯增加。什麼也沒買。一切都在你的掌控之中。該報告將搬遷地點與家庭財產的變化混為一談。
這種區別是有用的財務記錄的基礎。轉帳可以回答錢的去向。費用反映了您消費或支付的費用。將兩者都視為支出會使明智的儲蓄習慣看起來像是預算問題。
跟隨兩側的運動
想像一下,一個活期帳戶持有 2,000,一個儲蓄帳戶持有 3,000,全部以一種貨幣表示。薪資將 2,500 加到目前帳戶。購買會減少 1,200。然後您將 800 轉入儲蓄。
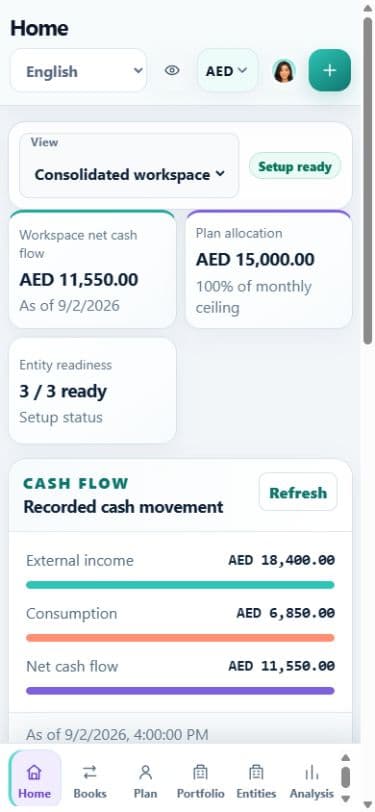
活期存款帳戶應為 2,500,儲蓄為 3,800。他們總共持有 6,300。您的現金總額增加了 1,300,因為收入超過了消費金額。 800 轉帳改變了現金的分配,而不是總額。
有用的記錄會保留來源帳戶、目標帳戶、日期、金額和貨幣。銀行對帳單可能只顯示一側,因此審查單一帳戶可能會產生誤導性印象,認為轉帳是損失或新的收入來源。
確定您的財務範圍內的內容
根據報告涵蓋的財務狀況,相同的付款可能意味著不同的事情。在您擁有的兩個帳戶之間轉移資金屬於內部轉帳。將金錢作為禮物送給另一個獨立家庭並不是同一件事,即使收禮者是近親。
共享帳戶需要明確的所有權決定。不要認為存取帳戶就意味著您擁有該帳戶的全部餘額。同樣,企業帳戶不應僅僅因為可以操作而默默地成為個人支出的一部分。
在對複雜的運動進行分類之前寫下報告邊界。這個小小的決定可以防止以後治療不一致。
將轉移與其成本分開
假設當您將 200 轉移到另一個帳戶時,銀行會扣除 203,並明確註明費用為 3。轉帳金額為200。費用為3。將整個 203 記錄為轉帳會隱藏真實成本,而將全部金額記錄為支出會誇大消耗。
跨幣種轉帳需要一個帳戶的實際金額和另一個帳戶的實際金額。保留兩種原始貨幣。報告貨幣換算可以幫助比較餘額,但它不能取代結算證據。
記錄後查看報告
對於免費的同幣種轉賬,合併現金餘額應保持不變。家庭收入和消費也應保持不變。只有帳戶餘額應該移動。
當一天後出現一方時,保留足夠的細節來匹配這一對,而不是發明費用來使第一個報表平衡。匯入兩個帳戶時,請檢查兩個報表條目是否未成為兩個單獨的經濟事件。
CFPB 的金融教育工具包包括支出、收入和現金流量工具。當帳戶變動與賺取和支出的基礎資金不同時,這些工具就會變得更加有用。 Consumer Financial Protection Bureau