Sie legen Geld in Ersparnisse um, öffnen Ihren Budgetbericht und stellen fest, dass die Ausgaben offensichtlich sprunghaft angestiegen sind. Gekauft wurde nichts. Nichts hat Ihre Kontrolle verlassen. Der Bericht verwechselt einen Standortwechsel mit einer Änderung des Eigentums Ihres Haushalts.
Diese Unterscheidung ist die Grundlage einer nützlichen Finanzbilanz. Eine Überweisung gibt Aufschluss darüber, wohin das Geld geflossen ist. Eine Ausgabe entspricht dem, was Sie verbraucht oder bezahlt haben. Wenn man beides als Ausgaben betrachtet, sieht eine vernünftige Spargewohnheit wie ein Budgetproblem aus.
Folgen Sie beiden Seiten der Bewegung
Stellen Sie sich ein Girokonto mit 2.000 und ein Sparkonto mit 3.000 vor, alles in einer Währung. Das Gehalt erhöht das Girokonto um 2.500. Durch Käufe wird es um 1.200 reduziert. Anschließend verschieben Sie 800 in Ersparnisse.
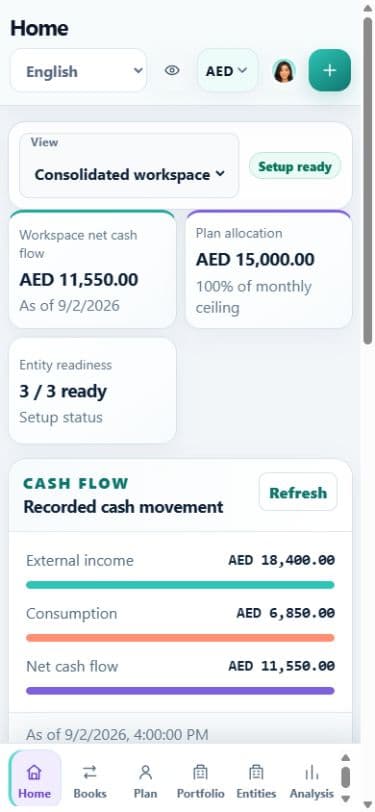
Das Girokonto sollte bei 2.500 und die Ersparnisse bei 3.800 enden. Zusammen halten sie 6.300. Ihr gesamtes Bargeld hat sich um 1.300 erhöht, weil das Einkommen den Verbrauch um diesen Betrag überstieg. Die 800-Überweisung veränderte die Verteilung des Bargelds, nicht die Gesamtsumme.
Ein nützlicher Datensatz bewahrt das Quellkonto, das Zielkonto, das Datum, den Betrag und die Währung auf. Ein Kontoauszug zeigt möglicherweise nur eine Seite, sodass die Überprüfung eines einzelnen Kontos den irreführenden Eindruck erwecken kann, dass es sich bei der Überweisung um einen Verlust oder eine neue Einnahmequelle handelte.
Entscheiden Sie, was innerhalb Ihrer finanziellen Grenzen liegt
Die gleiche Zahlung kann unterschiedliche Bedeutungen haben, je nachdem, wessen Finanzen der Bericht abdeckt. Der Geldtransfer zwischen zwei Konten, die Sie besitzen, ist eine interne Überweisung. Das Senden von Geld als Geschenk an einen anderen unabhängigen Haushalt ist nicht dasselbe, selbst wenn der Empfänger ein naher Verwandter ist.
Geteilte Konten erfordern eine explizite Eigentumsentscheidung. Gehen Sie nicht davon aus, dass der Zugriff auf ein Konto bedeutet, dass Sie Eigentümer des gesamten Guthabens sind. Ebenso sollte ein Geschäftskonto nicht stillschweigend Teil der Privatausgaben werden, nur weil man es verwalten kann.
Notieren Sie die Berichtsgrenze, bevor Sie komplizierte Bewegungen kategorisieren. Diese kleine Entscheidung verhindert später eine inkonsistente Behandlung.
Trennen Sie die Überweisung von ihren Kosten
Angenommen, eine Bank zieht 203 ab, wenn Sie 200 auf ein anderes Konto überweisen, mit einer klar angegebenen Gebühr von 3. Die Überweisung beträgt 200. Die Gebühr beträgt 3. Die Erfassung des gesamten Betrags 203 als Überweisung würde die tatsächlichen Kosten verbergen, während die Erfassung des gesamten Betrags als Ausgabe den Verbrauch übertreiben würde.
Für währungsübergreifende Überweisungen ist es erforderlich, dass der tatsächliche Betrag von einem Konto abgeht und der tatsächliche Betrag auf dem anderen Konto ankommt. Behalten Sie beide Originalwährungen. Eine Umrechnung in die Berichtswährung kann beim Saldenvergleich hilfreich sein, ersetzt jedoch nicht den Abrechnungsnachweis.
Überprüfen Sie den Bericht, nachdem Sie ihn aufgezeichnet haben
Bei einer gebührenfreien Überweisung in derselben Währung sollte der kombinierte Barbestand unverändert bleiben. Auch das Haushaltseinkommen und der Konsum dürften unverändert bleiben. Es sollen lediglich die Kontostände verschoben werden.
Wenn eine Seite einen Tag später erscheint, behalten Sie genügend Details bei, um das Paar abzugleichen, anstatt einen Aufwand zu erfinden, um die erste Abrechnung auszugleichen. Stellen Sie beim Importieren beider Konten sicher, dass die beiden Kontoauszugseinträge nicht zu zwei separaten Wirtschaftsereignissen geworden sind.
Das Finanzbildungs-Toolkit des CFPB umfasst Ausgaben-, Einkommens- und Cashflow-Tools. Diese Tools werden nützlicher, wenn Kontobewegungen von den zugrunde liegenden verdienten und ausgegebenen Geldern getrennt werden. Consumer Financial Protection Bureau