Vous transférez de l’argent vers des économies, ouvrez votre rapport budgétaire et découvrez que les dépenses ont apparemment augmenté. Rien n'a été acheté. Rien n'a laissé votre contrôle. Le rapport a confondu un changement de lieu avec un changement dans la propriété de votre ménage.
Cette distinction est le fondement d’un dossier financier utile. Un transfert répond à la destination de l'argent. Une dépense correspond à ce que vous avez consommé ou payé. En traitant les deux comme des dépenses, une habitude d’épargne judicieuse ressemble à un problème budgétaire.
Suivez les deux côtés du mouvement
Imaginez un compte courant détenant 2 000 et un compte d'épargne détenant 3 000, le tout dans une seule devise. Le salaire ajoute 2 500 au compte courant. Les achats le réduisent de 1 200. Vous transférez ensuite 800 en épargne.
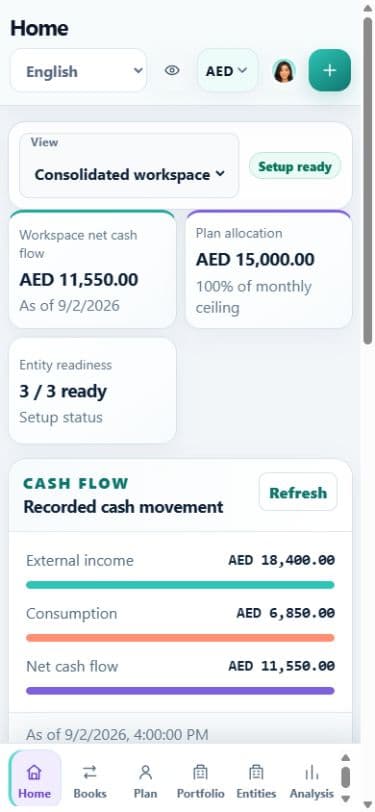
Le compte courant devrait se terminer à 2 500 et l'épargne à 3 800. Ensemble, ils détiennent 6 300. Votre trésorerie combinée a augmenté de 1 300 parce que les revenus ont dépassé la consommation de ce montant. Le transfert de 800 a modifié la distribution des espèces, pas le total.
Un enregistrement utile préserve le compte source, le compte de destination, la date, le montant et la devise. Un relevé bancaire peut ne montrer qu'un seul côté, donc l'examen d'un seul compte peut créer l'impression trompeuse que le transfert était une perte ou une nouvelle source de revenus.
Décidez de ce qui se situe à l’intérieur de vos limites financières
Le même paiement peut signifier différentes choses selon les finances couvertes par le rapport. Transférer de l’argent entre deux comptes que vous possédez est un transfert interne. Envoyer de l’argent en cadeau à un autre foyer indépendant n’est pas la même chose, même lorsque le destinataire est un proche.
Les comptes partagés nécessitent une décision explicite de propriété. Ne présumez pas que l’accès à un compte signifie que vous possédez la totalité de son solde. De même, un compte professionnel ne devrait pas devenir silencieusement une partie des dépenses personnelles simplement parce que vous pouvez l’exploiter.
Notez la limite de reporting avant de catégoriser les mouvements compliqués. Cette petite décision évite un traitement incohérent plus tard.
Séparez le transfert de son coût
Supposons qu'une banque déduise 203 lorsque vous déplacez 200 vers un autre compte, avec des frais clairement indiqués de 3. Le transfert est de 200. Les frais s'élèvent à 3. Enregistrer la totalité des 203 comme un transfert cacherait un coût réel, tandis qu'enregistrer la totalité du montant comme une dépense exagérerait la consommation.
Les transferts entre devises nécessitent le montant réel sortant d’un compte et le montant réel arrivant sur l’autre. Conservez les deux devises d’origine. Une conversion de devise de déclaration peut aider à comparer les soldes, mais elle ne remplace pas la preuve de règlement.
Vérifiez le rapport après l'avoir enregistré
Pour un transfert dans la même devise sans frais, le solde de trésorerie combiné doit rester inchangé. Les revenus et la consommation des ménages devraient également rester inchangés. Seuls les soldes des comptes devraient bouger.
Lorsqu'un côté apparaît un jour plus tard, conservez suffisamment de détails pour faire correspondre la paire plutôt que d'inventer une dépense pour établir le premier solde du relevé. Lors de l'import des deux comptes, vérifiez que les deux écritures du relevé ne sont pas devenues deux événements économiques distincts.
La boîte à outils d'éducation financière du CFPB comprend des outils sur les dépenses, les revenus et les flux de trésorerie. Ces outils deviennent plus utiles lorsque les mouvements de compte sont distincts de l’argent sous-jacent gagné et dépensé. Consumer Financial Protection Bureau